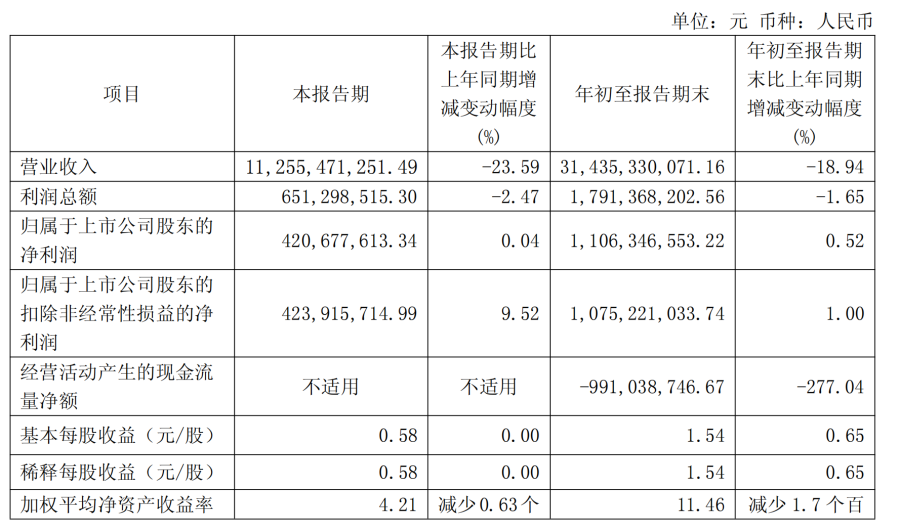
10月29日,国联股份发布2026年第三季度报告。财报显示,公司前三季度实现归母净利润11.06亿元,同比增长0.52%;扣非净利润10.75亿元,同比增长1.00%。在营业收入同比下滑近两成的背景下,公司核心盈利能力保持稳健,展现出较强的经营韧性。
10月30日,国联股份股价逆势上扬2.21%,收报18.07元。
降本增效与研发投入双管齐下
前三季度,国联股份整体毛利率达到8.12%,较上年同期的6.09%提升了约2个百分点。在营收规模收缩的情况下,毛利率的逆势上扬表明公司产品结构或定价能力正在优化,盈利质量得到实质性改善。
值得关注的是,国联股份单季扣非净利润达到4.24亿元,同比大幅增长9.52%,显示其主业造血能力增强。由于这一指标剔除了非经常性损益的干扰,更真实地反映了公司主营业务的盈利能力,说明该公司的增长具有一定可持续性。
营收和利润双增背后,是研发投入大幅增加。 前三季度,公司研发费用达到1.02亿元,同比大幅增长约60%。在行业调整期,公司依然保持高强度的研发投入,显示出其持续深耕产业互联网、推进数字化转型的长期战略定力。
营收下滑、利润企稳显示发展韧性
前三季度,国联股份实现营业收入314.35亿元,同比下降18.94%;其中第三季度营收112.55亿元,同比下降23.59%。据财报分析,营收下滑主要受三方面因素影响:一是宏观行业环境变化,B2B平台整体需求有所放缓;二是公司主动进行业务结构调整,优化低效业务,导致部分营收规模收缩;三是产业链上下游交易节奏变化,影响了短期交易规模。
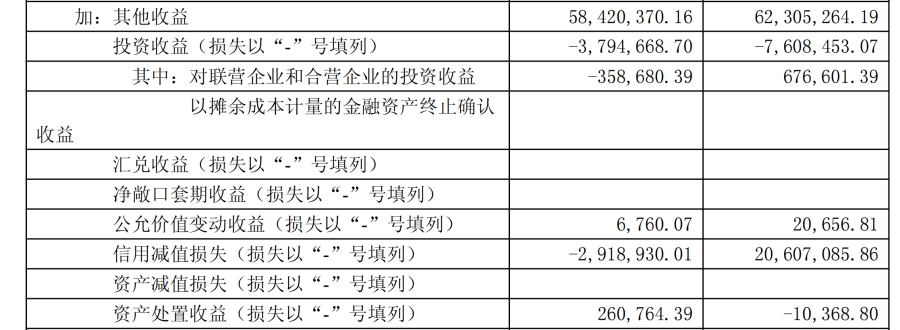
尽管营收下滑,但该公司利润端表现稳健。其中,信用减值损失由上年同期的2061万元损失转为本期292万元的收益,资产质量改善对利润形成正向贡献。
总体而言,三季度财报显示,国联股份的主动战略调整取得了一定成效,不仅稳住了盈利基本盘,更为未来的数字化升级蓄积了动能。
文/广州日报新花城记者:钟达文
广州日报新花城编辑:杨维玲


 打开广州日报新花城,享受流畅体验