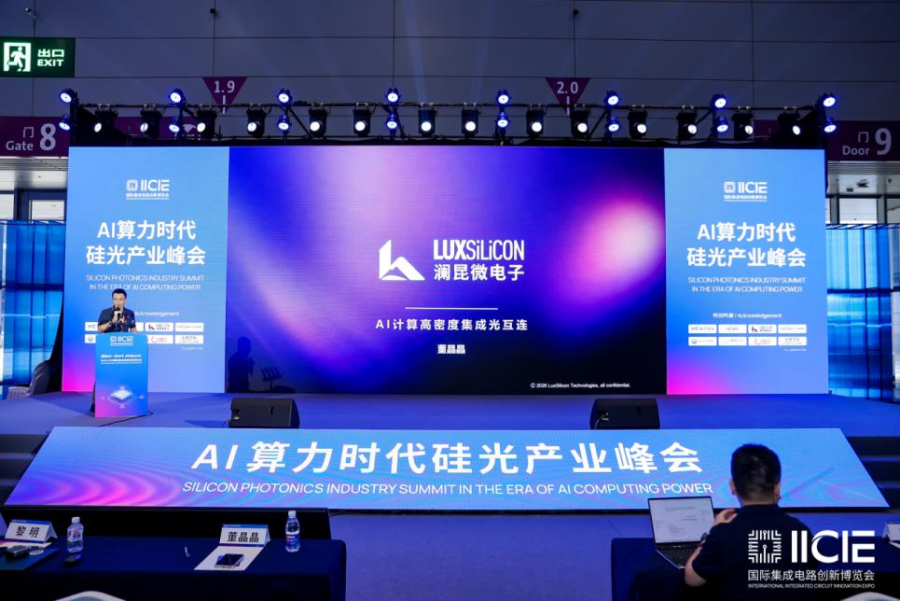
9月9日至11日,IICIE2026国际集成电路创新博览会于深圳和 CIOE 光博会同期举办,澜昆微电子重点展出国内首个符合OCI MSA 标准的OIO‑微环光 I/O Denali 芯片,同时展示线性直驱CPO芯片、光互连交换卡与计算卡整套产品矩阵,面向 AI 算力中心 Scale‑up 紧耦合超节点场景提供硅光互连解决方案。
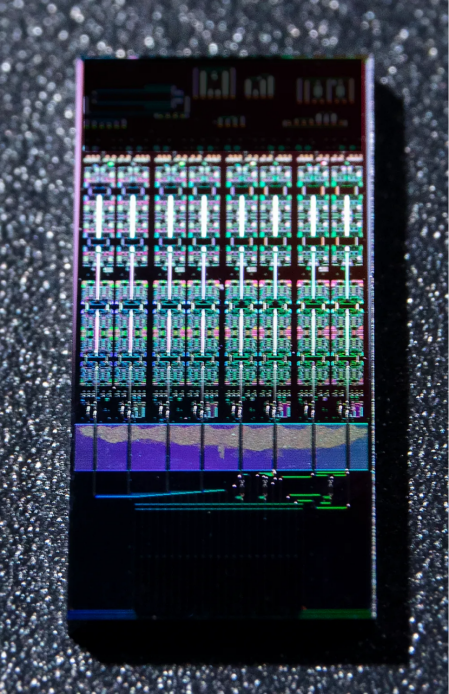
Denali 微环光 I/O 芯片是本次展会核心亮点,采用格罗方德45SPCLO硅光工艺,运用微环波分复用光电单片集成架构,单颗芯片集成上百个微环谐振器,单根光纤可实现 8 路波长同时传输,单芯片总带宽达到3.2Tb/s,互连密度1Tbps/mm,同时兼容UCIe高密度电子接口。
可以通俗理解:传统光模块就像单车道公路,一根光纤只跑一路信号,带宽上限有限,信号一多就容易拥堵;Denali 相当于把它改造成拥有多车道的立体立交桥。依靠微环波分复用技术,在同一根光纤里分出8条独立“信号车道”并行传输,把大量光信号在芯片内部完成整合收发。
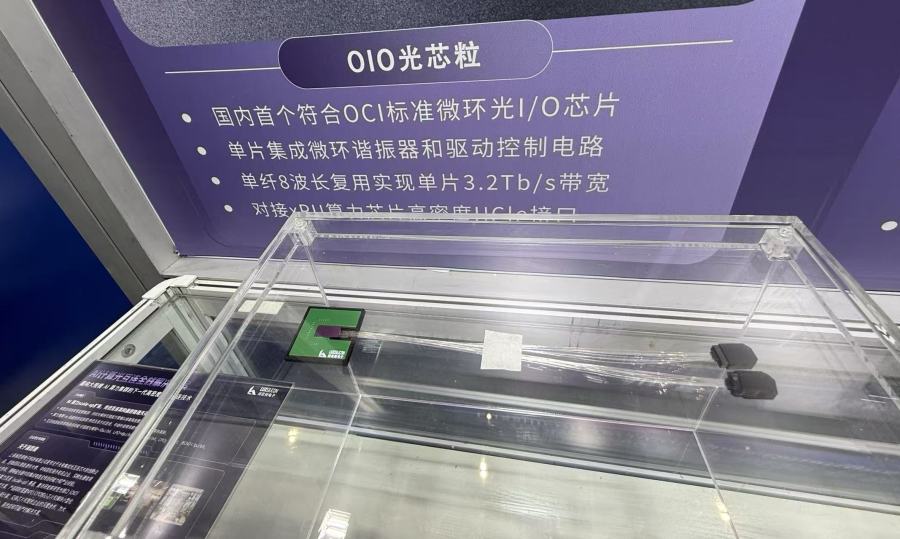
相较传统光模块,它的带宽、集成度提升约10倍,功耗与成本同步下降约为原来的1/10,还能对接全球OCI开放光互连生态,实现xPU芯粒级直接出光。过去算力芯片之间要先经过电路板电信号中转再接光模块,电互连会遇到带宽天花板、发热大、损耗高等难题;这款芯片让光信号直接走进芯片封装内部,规避电互连短板,打通算力芯片之间的高速通路,有效破解大规模 AI 算力集群内部互连的带宽不足、功耗过高的瓶颈。
当前,AI集群把成百上千颗算力卡纳入同一个“超节点”,数据交换量激增,电互连逼近带宽、时延、能耗的物理极限,光互连成为必然选择。
这一由算力催生的技术转向,正在产业端加速落地。英伟达已于今年率先实现CPO量产,并明确计划2028年将该技术推进至GPU侧;今年3月,六家北美行业巨头联合成立OCI MSA组织,集体为“微环+WDM(波分复用)”技术路线背书。
何为微环?它是直径仅有数微米的环形谐振腔。特定波长的光能够在环内形成共振增强,只要通过电信号改变材料折射率,便可以极低功耗完成光束的通断控制,相当于为光路配置了超高速“红绿灯”。同时微环本身具备波长选择能力,可把多路不同波长的光信号复用到同一根光纤中并行传输,让单根光纤从“单行道”升级为多车并行的立体交通网络。
Denali芯片正是沿着这一技术路线打造:实现单纤8波长复用,单片带宽3.2Tb/s,互连密度达1Tbps/mm。对比传统光模块,带宽与集成度提升10倍,功耗和成本降至原来的十分之一,产品规格达到国际领先水平。
事实上,在多数行业参与者尚未厘清发展方向时,澜昆微电子团队就已经完成技术路线研判,提前布局微环方案,这离不开创始团队长期的技术沉淀与判断。澜昆微CEO董晶晶表示:“我们选择微环路线,是因为判断当光器件进入封装集成内部之后,只有微环能够同时兼顾带宽密度、功耗以及集成度的综合要求。伴随AI超节点的需求快速爆发,微环将会成为行业的必选项。”
微环光I/O能否实现量产,很大程度取决于大尺寸晶圆硅光与CMOS融合工艺。随着硅光技术进入12英寸产线、推进至40nm 以下先进工艺节点,微环方案才得以从实验室原型走向可量产阶段。OCI标准、英伟达的微环CPO方案,进一步印证了该路线的可行性。叠加 AI 算力需求持续高涨,市场成长空间十分可观。仅用一年时间,行业发展便印证了澜昆微团队此前的推演。
Denali 芯片依托 Luceda IPKISS 平台完成光电协同设计,在GlobalFoundries 45SPCLO工艺平台完成流片,澜昆微电子也成为国内率先打通“设计—流片—验证”完整链条的企业。
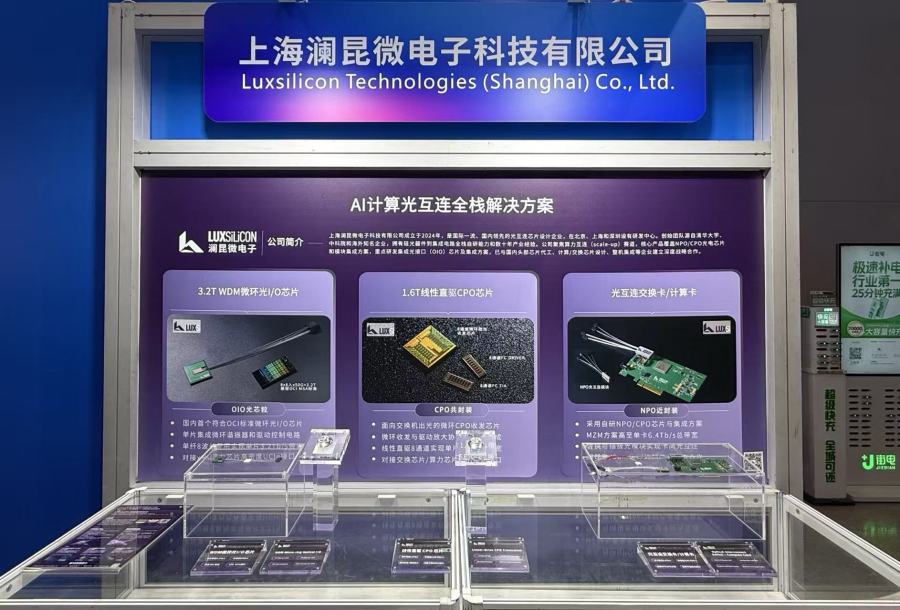
供应链层面,澜昆微电子采取海外、国内“两条腿走路”的策略。澜昆微首席执行官董晶晶谈道:“在自主供应链建设阶段,我们依托海外先进工艺,保障产品创新与稳定高质量交付,完成现阶段产品落地与市场卡位。”
从长远来看,国内产业链与产品协同发展更为关键。澜昆微电子正联合头部晶圆厂攻坚国产自主硅光工艺,计划用2—3年时间完成自主工艺平台的流片验证与数据积累。
董晶晶称:“如果要等国产供应链完全成熟之后再布局,我们就会错失市场窗口。我们将发挥设计端的领先优势,联合上下游合作伙伴共同打磨工艺,逐步缩小全链条与海外之间的差距。”
眼下市场空间正逐步打开。根据LightCounting统计,光收发器与CPO市场规模2025年达到165亿美元,2026年将增长至260亿美元。
但这条赛道也必将迎来激烈竞争。董晶晶判断,未来行业头部2‑3家企业会占据80%‑90%的市场份额。硅光行业的竞争,已经不再局限于单一器件性能的比拼,而是转向基于标准化工艺实现大规模量产。能够率先跑通“设计—流片—验证”全流程的企业,将在本轮产业化浪潮中抢占先发优势。
文、图/广州日报新花城记者:阮元元 通讯员:李燕茜
广州日报新花城编辑:何波

 打开广州日报新花城,享受流畅体验