2026年8月,小鹏汽车旗下人形机器人业务鹏行智能完成首轮融资,金额超9亿美元,投后估值63亿美元,约合人民币430亿元,刷新中国具身智能行业单轮私募股权融资纪录。
本轮融资由IDG资本领投,高榕创投参投,腾讯、阿里巴巴作为战略投资者入局,小鹏集团及高管关联主体同步跟投,上市公司维持对机器人业务的绝对控股地位,也是国内人形机器人行业迄今为止规模最大的首轮私募融资。
消息一出,行业最核心的争议直指估值合理性:一台尚未实现规模化量产、无市场化营收的人形机器人项目,为何能拿下430亿元估值?
市场的质疑,本质是沿用了消费硬件、智能制造的传统估值体系——以出货量、营收、利润为核心锚点。对标行业头部玩家,反差直观且尖锐:智元机器人2026年上半年出货量约9700台,全年营收目标剑指40亿元,其在2026年早期一级市场(量产爬坡前)估值约150亿元人民币;当前智元冲刺港股上市,Pre-IPO目标估值已抬升至400—500亿港元。反观小鹏机器人,仅完成约250台小批量试产,暂无规模化对外营收,仅凭2026年8月首轮融资便拿下430亿元估值,这一数字远超智元在同等量产阶段、同等商业化阶段的市场定价。
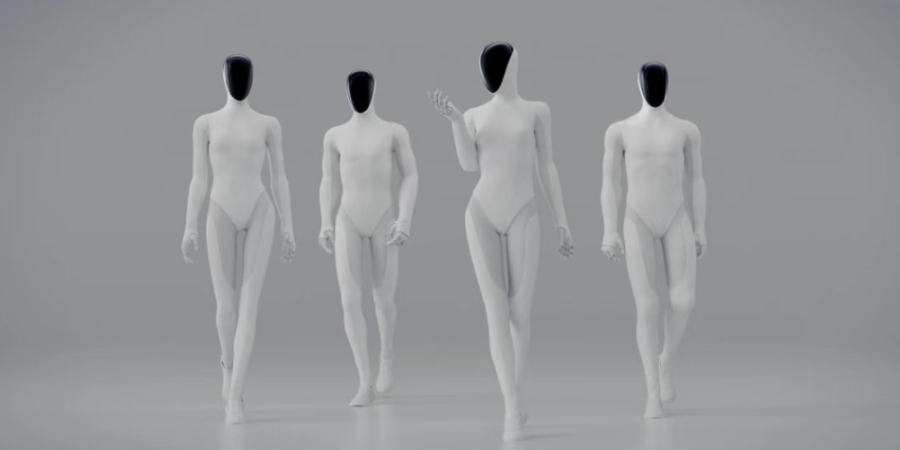
数字层面的“估值倒挂”肉眼可见,但核心争议在于:人形机器人作为物理AI“新物种”,是否还适用于传统制造业的估值逻辑?资本市场的定价,究竟是泡沫溢价,还是对全新赛道规则的提前预判?
想要读懂小鹏430亿元估值,首先要跳出“硬件厂商”的单一认知,找到真正具备参照意义的坐标系。
这个坐标系不是Figure AI——尽管其390亿美元估值常被中国人形机器人厂商拿来对比和提及,但Figure是一家AI原生创业公司,高估值的核心支撑来自硅谷AGI叙事与明星资本背书,与小鹏的“车企基因”存在本质差异。
真正具备对标价值、同逻辑定价的标杆,是特斯拉。
特斯拉人形机器人Optimus至今尚未大规模对外销售,但资本市场早已将其视作特斯拉下一阶段增长核心支点。华尔街底层定价逻辑早已切换:特斯拉首先是物理世界的AI公司,其次才是汽车制造商。汽车是采集海量真实世界数据的移动载体,Optimus则是这套数据体系、算法能力在物理操作端的终极延伸,完成从“移动智能”到“操作智能”的闭环。
小鹏本轮融资拿到的,正是同一套产业叙事与估值剧本。
“车企造人”的估值溢价,并非资本炒作,而是三重独家核心壁垒的叠加兑现:
第一重壁垒:量产确定性。在2026年8月Q2业绩电话会上,何小鹏公开表示:高阶通用人形机器人的技术挑战和创新难度,比智能汽车至少高出20倍。相较于发展成熟、配套完善的汽车供应链,人形机器人产业供应链更浅、自研壁垒更高,对企业自主研发与工程化能力要求极致严苛。
小鹏机器人超85%的合作供应商主体与汽车业务完全重合,电机、减速器、热管理、车载传感器等供应链体系,经过多年整车量产验证,具备成熟的采购、品控、交付与成本管控体系。这意味着,行业初创公司需要两三年时间、数亿资金反复试错磨合的工程化、供应链落地难题,小鹏在起步阶段就已基本填平。
第二重壁垒:数据飞轮。小鹏汽车年销超40万辆,全域车型搭载高阶自动驾驶感知硬件,日常行驶持续积累海量中国本土路况、复杂场景、极端case数据。这套真实物理世界数据,是训练具身智能感知、导航、环境理解模型的核心燃料,价值远高于实验室仿真数据。
特斯拉以FSD数据喂养Optimus的路径,已经跑通车企数据复用的终局逻辑。依托整车业务沉淀的本土化数据优势,小鹏对国内复杂城市道路、人车混行场景的理解能力,具备海外纯机器人初创公司无法比拟的本土化优势,为IRON机器人的环境感知、移动决策能力迭代提供持续支撑。
第三重壁垒:场景自洽。小鹏全国布局超700家线下门店,配套自有整车工厂、产业园区,为IRON人形机器人提供了零冷启动、零开拓成本的落地场景:门店智能导购接待、工厂物料搬运流转、园区安防巡逻值守。
对于具身智能产品,场景即是生产力、场景即是数据。绝大多数原生机器人企业需要从零开拓B端客户、培育落地场景、积累实操数据,而小鹏量产即可落地、落地即可迭代、迭代即可沉淀数据,形成“场景落地—数据积累—模型优化—能力升级”的正向飞轮,既是短期商业化的天然优势,也是长期技术迭代的核心壁垒。
多重优势构筑的壁垒层层叠加,撑起了430亿元的估值高度。在资本眼中,这相当于一张通往中国版车企物理AI闭环的VIP入场券——其背后逻辑,和华尔街押注特斯拉Optimus的长期判断,本质上是同一套思维。
跨界玩家绕不开的水土不服
车企供应链、制造、数据、场景的多重红利,撑起了小鹏机器人的高估值,但必须客观正视:小鹏并非原生人形机器人玩家,跨界赛道的结构性短板,是本轮高估值背后最大的不确定性,也是未来12—24个月必须攻克的核心命题。
1. 工程与研发逻辑的再适应
无论是马斯克还是何小鹏,均公开提及人形机器人是当前智能硬件领域研发难度最大的产品,复杂度全面超越智能汽车。汽车自动驾驶体系的核心准则是极致安全、零容错、保守避险,研发逻辑以规避风险、稳定落地为第一优先级;而人形具身智能的核心迭代逻辑,是真实场景试错、动态环境适配、持续能力进化,需要在复杂不确定场景中大胆试错、快速迭代。两套工程体系的容错标准、研发节奏、迭代思维完全不同,车企成熟严谨的工程体系,能否适配机器人快速试错、高频迭代的研发节奏,存在明显不确定性。
2. 供应链重合不等于技术复用
85%供应商主体重合,仅代表供应链合作资源可复用,不代表机器人核心硬件技术可直接平移使用汽车领域的积累。人形机器人所需的微型精密关节、高灵敏力控传感器、仿生灵巧手、轻量化高刚性机身结构,是独立于汽车工业的精密机电和传感领域。整车厂的优势集中在系统集成与整车级量产制造,但在机器人研发设计和量产的Know-how上,仍处于起步追赶阶段,样机展示性能,无法直接等同于千台量产的良率和稳定性。
3. 操作层数据积累尚在早期
小鹏整车数据的核心价值,集中在感知层与移动决策层,可有效训练机器人环境识别、障碍物判断、路径规划能力,解决机器人“看得懂、走得稳”的基础问题。但人形机器人的核心商业价值,在于物理操作层能力:精准抓取、柔性搬运、精密装配、人机交互等精细化作业能力。
路况数据可以教会机器人识别环境、规划路线,却无法教会机器人柔性拿捏、精细操作。真正决定机器人核心竞争力的物理交互、实操作业数据,只能依靠海量机器人真机落地作业积累。
据小鹏方面公开披露,2025年上半年IRON已进入工厂实训,能够独立执行物料搬运、设备巡检、装配辅助等任务。但“实训”与“规模化数据积累”之间存在量级差距——目前小鹏约250台的试产规模,与行业头部玩家几千台甚至近万台的实际出货和部署量相比,操作数据的采集广度与场景覆盖度不在同一量级,核心操作数据的积累仍处于早期阶段,这决定了它在操作层能力迭代上,短期内难以建立起对原生头部玩家的优势。若量产节奏延后,这一差距还将进一步拉大。
4. B端商业化的落地考验
小鹏长期深耕C端汽车零售体系,擅长个人消费者销售与服务,当前依托自有门店、工厂落地,仅解决了冷启动难题,属于内部场景闭环。
2027年面向外部市场化交付后,行业定制化方案、现场部署调试、长期运维迭代、垂直场景适配等全套B端服务能力,均需要重新搭建。即便已组建专项BD团队推进商业化洽谈,整套服务体系、行业交付能力能否在量产节点前跑通,仍是核心变数。
5. 高估值兑现高期待
430亿元首轮估值,已经充分前置了市场对小鹏机器人量产落地、能力迭代、商业化爆发的远期预期。根据小鹏官方规划,IRON机器人将于2026年底推进规模化量产、2027年开启市场化交付。若量产延期、交付不及预期,或量产机型无法突破精细化作业核心能力,不仅影响机器人业务后续融资节奏,还将影响集团整体资本市场估值。
回到开篇的核心问题:430亿元估值,算不算一场现象级倒挂?答案,完全取决于估值坐标系的选择。
站在传统制造业、硬件消费的坐标系里,以营收、出货量、利润为标尺,无规模化落地、无营收的项目拿下430亿元估值,无疑溢价显著、堪称倒挂。
但站在物理AI、具身智能的终局坐标系里,430亿元估值只是长坡厚雪赛道的VIP入场券。IDG、腾讯、阿里等顶级资本联合入局,押注的是小鹏在“中国版特斯拉”这个叙事中的独特优势和提前卡位。
未来1—2年,量产节奏、操作迭代、B端商业化、组织转型——四件事兑现几成,430亿元的成色就是几分。
兑现得越好,430亿元就越是下一轮估值新高的起点。
文/广州日报新花城记者:阮元元
图/小鹏机器人公众号
广州日报新花城编辑:石忠情

 打开广州日报新花城,享受流畅体验